
Ikvienam lauksaimniekam, kurš vēlas attīstīt savu saimniecību, agri vai vēlu nākas apsvērt finansējuma piesaisti. Neatkarīgi no tā, vai mērķis ir jaunas tehnikas iegāde vai amortizācijas izmaksas, zemes platību paplašināšana vai ražošanas modernizācija, aizdevums bieži kļūst par nepieciešamu instrumentu mērķu sasniegšanai. Piedāvājumu klāstā vispievilcīgākais šķiet tas, kurš sola zemāko procentu likmi, tomēr ir būtiski izvērtēt, vai šāds solis ilgtermiņā patiešām būs saimniecībai visgudrākais un finansiāli izdevīgākais lēmums.
Apskatīsim, kādi faktori jāņem vērā, domājot par procentu likmēm. Rakstā virzīsimies no kredītiem ar procentu likmēm līdz bezprocentu ātrajiem kredītiem, tādējādi izskatot pilnu piedāvājumu buķeti.
Fiksēta vai mainīga procentu likme
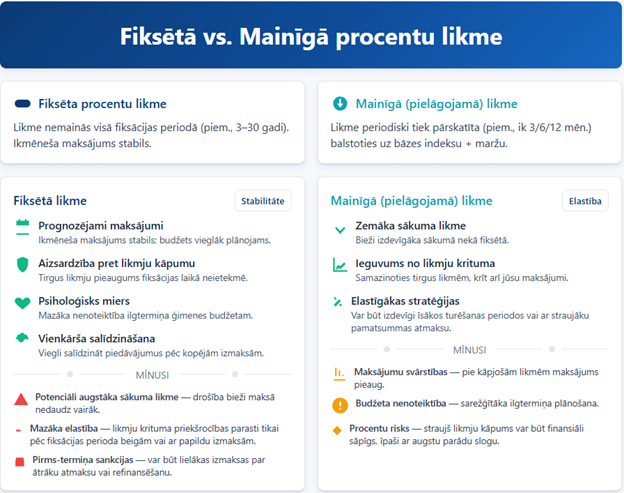
Sākot ar aizdevumiem ar procentu likmēm, izvēle starp fiksētu un mainīgu procentu likmi ir viens no pirmajiem apsvērumiem. Īsumā par abiem. Fiksēta likme nodrošina nemainīgu ikmēneša maksājumu visā kredīta periodā, tādējādi sniedzot finansiālu stabilitāti un paredzamību. Tā ļauj precīzi plānot saimniecības budžetu un pasargā no negaidīta likmju kāpuma. Šis risinājums ir īpaši piemērots, ja ienākumi ir stabili un biznesa ilgtermiņa prognozes pozitīvas.
Turpretim mainīgā procentu likme ir piesaistīta lokālo un strptautisko banku sistēmas noteikto aizņemšanās procentu svārstībām, piemēram, EURIBOR indeksam. Likmei esot zemai, rodas iespēja naudas līdzekļus ietaupīt, savukārt ekonomikas cikliskajai fāzei mainoties, procentu likme var krietni pārsniegt fiksētās procentu likmes līmeni. Zemāk redzamā infografika apkopo atšķirības.
Būtiski akcentēt, ka procentu likmes veida izvēlē svarīga ir ne tikai procentu likme, bet gan uzņēmuma kopējā finansiālā situācija. Šeit domāts riska amortizācijas spējas jeb noturība sliktos ekonomiskos apstākļos vai aizņēmuma mērķa peļņas gūšanas laika griezums. Jo zemāka uzņēmuma finansiālā stabilitāte, likviditāte un lielāks uzņemto kredītsaistību apjoms, jo pievilcīgākas kļūst tieši fiksētās kredītlikmes, mazinot riska amortizācijas trūkumu.
Lai novērtētu risku, ka uzņēmums nevarēs atmaksāt kredītu, izmanto rādītāju “procentu seguma attiecība” (Interest Coverage ratio). To iegūst, dalot uzņēmuma peļņu pirms procentiem un nodokļiem (EBIT) ar procentu maksājumu summu par esošajiem aizdevumiem. Vērtībai vajadzētu būt vismaz 2. Ja rādītājs ir zem 2, risks pie mainīgām procentu likmēm ir augstāks, un uzņēmums varētu nespēt izpildīt kredītsaistības. Šis rādītājs palīdz saprast, vai labāk izvēlēties fiksētu procentu likmi, vai arī var atļauties labvēlīgu tirgus svārstību cerībām.
Papildus apsvērumi procentu likmēm
Turpinot, papildus procentu likmes veidam jāpievērš uzmanība, kas veido aizdevuma patiesās izmaksas. Lai objektīvi salīdzinātu piedāvājumus, nepieciešams analizēt visus saistītos izdevumus. Jānoskaidro, kāda ir līguma noformēšanas maksa par dokumentu sagatavošanu. Vai tiek piemērota ikmēneša vai gada administrēšanas maksa. Kādi ir pirmstermiņa atmaksas nosacījumi un iespējamās soda naudas. Kādas izmaksas saistītas ar līguma nosacījumu maiņu, piemēram, grafika pielāgošanu vai procentu likmes veida maiņu. Lauksaimniecībā, kur veiksmīgs gads var dot iespēju ātrāk nokārtot saistības, šie aspekti ir īpaši svarīgi.
Atcerēsimies, ka nesenā EURIBOR likmju kāpuma rezultātā aizdevuma bāzes jeb kredīta nosacījumu apsvērumi kļuva jo īpaši aktuāli. Tāpat, tā kā zemu procentu likmju aizdevumi visbiežāk notiek caur lielajām bankām, papildus procentu likmēm tiks rūpīgi izvērtēts kopējais biznesa modelis, uzņēmuma vēsturiskā attīstība un izaugsmes potenciāls (mežsaimniecības kontekstā banku aizdevumu specifika izvērsta šajā bloga ierakstā). Lai arī šāds finansējuma piesaistes ceļš ir drošākais variants iepretim bezprocentu ātrā kredīta piedāvājumiem, tas var neatbilst tādām situācijām, kurās finansējuma piesaistei ir tūlītējs raksturs. Tāpēc vērts pārdomāt, vai bezprocentu ātrais kredīts uzskatāms kā droša alternatīva.
Bezprocentu ātrais kredīts
Situācijās, kur ilgtermiņa bankās izsniegtie aizdevumi ar zemām procentu likmēm nepiedāvā tūlītēju finansiālu atbalstu, jādomā citi risinājumi. Bezprocentu ātrie kredīti var piedāvāt šādu risinājumu. Tiesa, drošības apsvērumi bieži ir tas, kas pavada šāda finansēšanas instrumenta tālāku izskatīšanu. Tomēr, rūpīga reģistrācijas maksu un citu kredītnosacījumu izvērtēšana šo finanšu instrumentu noteikti padara par drošu opciju. Šādu pārskatu ar piedāvā, piemēram, netcredit.lv salīdzināšanas platforma.
Būt prātīgam un nepakļauties radušās situācijas spiedienam steigā uzņemties pārlieku lielu finansiālo slogu, riskējot nonākt parādu slazdā. Līdz ar to, bezprocentu ātrie kredīti kā finanšu instruments nav riskantāks risinājums pats par sevi, taču iekļauj lielāku paškontroli, vieglo piekļuvi nepārvēršot par ilgtermiņa traucējumu uzņēmuma operētspējai.
Drošība finansējuma piesaistīšanā
Noslēdzot, izvēloties finansējumu savai saimniecībai, galvenā atziņa agroapgade.lv blogā paliek nemainīga – nesteigties un izvēlēties izsvērtu, situācijai atbilstošu risinājumu! Lai arī banku piedāvātās fiksētās un mainīgās likmes to saņemšanas prasību un uzraudzības dēļ ir uzskatāmas par kopumā drošākām, rūpīgi izvērtēts bezprocenta ātro kredītu risinājums spēj nodrošināt drošu finansiālo nepieciešamību īstenošanu, neuzņemoties lieku risku.